Quando un’azienda italiana acquista servizi dall’estero, riceve una fattura senza IVA o si trova davanti a un fornitore che non ha fatturato correttamente, la gestione non si chiude con la semplice registrazione del documento. L’autofattura elettronica serve a integrare o sostituire la fattura in casi precisi, con codici XML, scadenze e registrazioni da rispettare. Qui chiarisco quando è obbligatoria, quale tipo documento scegliere, come gestirla con un software e quali errori possono costare caro.
Le regole essenziali per gestire correttamente il documento
- Non esiste un solo caso: integrazione IVA e vera autofattura seguono logiche diverse.
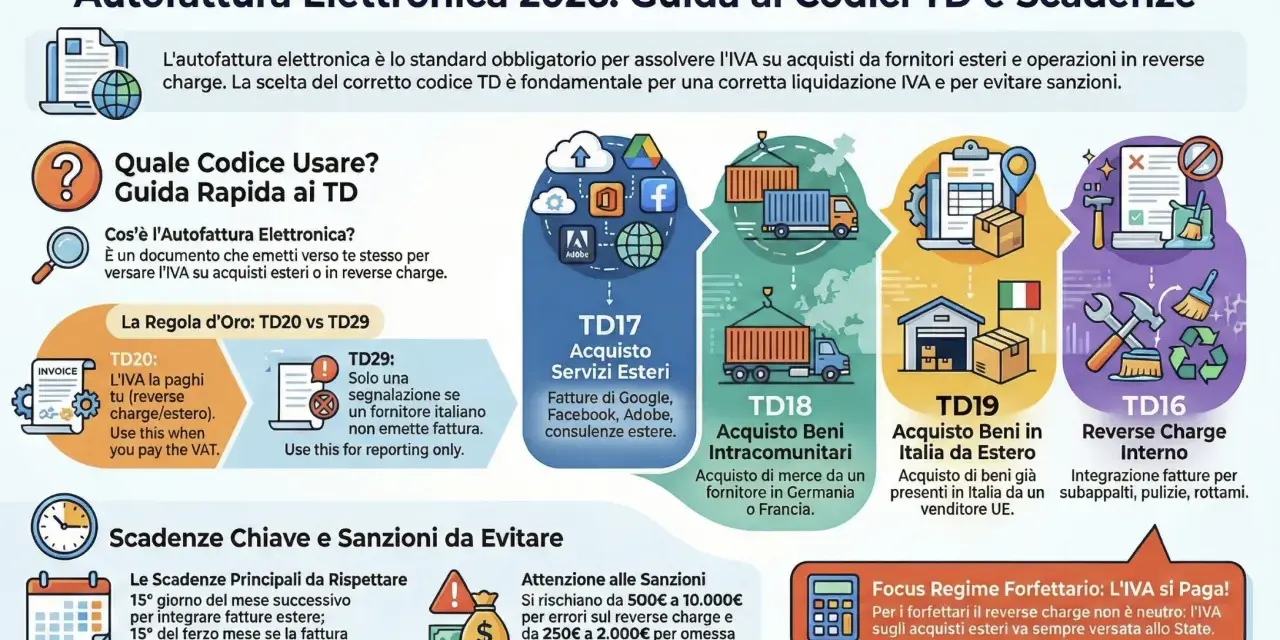
- TD16 identifica il reverse charge interno, mentre TD17, TD18 e TD19 riguardano soprattutto gli acquisti dall’estero.
- Per molte operazioni estere la trasmissione allo SdI va fatta entro il giorno 15 del mese successivo.
- L’IVA va calcolata con l’aliquota corretta e registrata, di norma, sia tra le vendite sia tra gli acquisti.
- Un buon gestionale deve controllare scadenze, codici, anagrafiche e ricevute di consegna.
Che cos’è e quando serve davvero
In termini semplici, è il documento con cui il cessionario o committente, cioè chi compra, assolve un obbligo che normalmente spetterebbe al fornitore. Non significa però che il cliente possa emettere una fattura al posto del venditore ogni volta che lo preferisce. La procedura nasce da una norma specifica, spesso collegata al reverse charge, il meccanismo con cui l’IVA viene applicata e dichiarata dal destinatario dell’operazione.
Il caso più comune riguarda un’impresa italiana che compra un servizio da un fornitore estero. Il fornitore può emettere una fattura senza IVA italiana, ma l’acquirente deve integrare il documento e comunicare l’operazione tramite un file XML inviato al Sistema di Interscambio. Il risultato contabile può essere neutro per chi detrae integralmente l’imposta, ma l’adempimento resta obbligatorio.
Io distinguo sempre due situazioni prima ancora di aprire il gestionale. Nella integrazione esiste già una fattura, che viene completata con imponibile, aliquota e imposta; nell’autofattura vera e propria, invece, il documento viene emesso dal cliente perché la fattura del fornitore manca o perché la legge attribuisce direttamente a lui l’obbligo.
Non è una fattura per farsi rimborsare un acquisto
Un equivoco frequente è pensare che il documento generi un nuovo ricavo o un credito automatico. Non è così. L’importo descrive un’operazione già avvenuta e serve soprattutto a regolarizzare l’IVA e la contabilità. Il pagamento al fornitore resta disciplinato dalla fattura commerciale o dal contratto originario.
I codici documento da scegliere senza confusione
La scelta del codice XML è il punto in cui molti errori diventano inevitabili. Un software serio non dovrebbe limitarsi a mostrare una tendina, ma collegare il codice al tipo di operazione, al Paese del fornitore e alla data da cui decorre il termine.
| Codice | Quando si usa | Esempio pratico |
|---|---|---|
| TD16 | Integrazione di una fattura per reverse charge interno | Acquisto interno soggetto a inversione contabile |
| TD17 | Acquisto di servizi da un fornitore estero | Consulenza software ricevuta da una società UE o extra UE |
| TD18 | Acquisto intracomunitario di beni | Hardware acquistato da un fornitore francese e spedito in Italia |
| TD19 | Acquisto di beni già presenti in Italia da soggetto estero | Merce venduta da un operatore estero ma consegnata da un magazzino italiano |
| TD20 | Regolarizzazioni e integrazioni in casi previsti dalla normativa | Fattura non ricevuta o operazione da regolarizzare secondo le regole applicabili |
| TD21 | Regolarizzazione dello splafonamento | Superamento del plafond disponibile per un esportatore abituale |
| TD27 | Autoconsumo o cessione gratuita senza rivalsa | Destinazione personale di beni dell’impresa |
La tabella va letta come una mappa, non come un automatismo. Per esempio, un acquisto di beni dall’estero non diventa TD18 solo perché il fornitore ha sede fuori dall’Italia. Se la merce era già in territorio italiano, la casistica può essere quella del TD19. È una differenza piccola sullo schermo, ma decisiva per la correttezza fiscale.
Le omissioni o le fatture irregolari verso un fornitore italiano seguono una procedura distinta rispetto al semplice reverse charge. In questi casi non conviene riciclare un TD17 o un TD19: bisogna verificare con il commercialista il codice e il rimedio applicabile alla specifica violazione.
Scadenze e procedura operativa
Per gli acquisti esteri, la regola pratica più importante è il termine del 15 del mese successivo alla ricezione della fattura o, nei casi in cui non esista un documento estero da integrare, all’effettuazione dell’operazione. Per i servizi extra UE il momento rilevante può coincidere con l’ultimazione della prestazione o con il pagamento anticipato, quindi la data non va impostata in modo meccanico.
Il flusso corretto in cinque passaggi
- Classificare l’operazione distinguendo servizio, bene intracomunitario, bene già presente in Italia e reverse charge interno.
- Controllare la fattura di partenza, compresi dati del fornitore, numero, data, imponibile, valuta e descrizione.
- Creare il file XML con il tipo documento appropriato e con il fornitore indicato come cedente o prestatore.
- Inviare il documento allo SdI entro la scadenza prevista, verificando che non venga scartato.
- Registrare l’operazione nei registri IVA e conservare insieme la fattura originale, il documento integrativo e la ricevuta telematica.
Nel documento il fornitore resta normalmente indicato nel blocco CedentePrestatore, mentre l’impresa italiana compare come CessionarioCommittente. Per TD17, TD18 e TD19 il file non è una nuova fattura commerciale da spedire al fornitore: è soprattutto il documento con cui l’acquirente comunica e assolve l’obbligo IVA.
Immaginiamo un servizio di consulenza da 1.000 euro acquistato da una società estera, soggetto all’aliquota italiana del 22%. L’imponibile resta 1.000 euro, l’IVA da integrare è 220 euro e il totale contabile dell’operazione diventa 1.220 euro. Se l’impresa ha pieno diritto alla detrazione, i 220 euro vengono normalmente rilevati sia a debito sia a credito, ma l’operazione deve comunque comparire correttamente nella liquidazione.
Il documento va controllato anche dopo l’invio. Una ricevuta di scarto non equivale a un adempimento completato. Il file deve essere corretto e ritrasmesso, mantenendo traccia del primo invio e della nuova ricevuta, perché la gestione documentale è parte della prova di regolarità.
Come gestirla con software e automazioni
Per una o due operazioni occasionali può bastare la procedura dell’Agenzia delle Entrate. Quando arrivano fatture da piattaforme cloud, marketplace, servizi pubblicitari e fornitori internazionali, però, il problema non è più creare un XML: è non perdere una data e non associare il codice sbagliato a un documento apparentemente simile.
Nel mio modo di lavorare, il gestionale deve prima importare la fattura ricevuta e solo dopo proporre il documento integrativo. Questo evita di riscrivere a mano dati già presenti e riduce gli errori su partita IVA, codice Paese, valuta e imponibile. La proposta automatica va comunque verificata, soprattutto quando il fornitore vende beni e servizi nella stessa fattura.
Leggi anche: Bollo fattura elettronica senza IVA - quando si pagano 2 euro?
Le funzioni che fanno davvero la differenza
- importazione automatica delle fatture XML e dei documenti PDF ricevuti via posta elettronica;
- riconoscimento del Paese del fornitore e suggerimento del codice TD corretto;
- calcolo dell’IVA secondo aliquota, natura e regime dell’operazione;
- avvisi prima della scadenza del giorno 15;
- controllo dello stato del file presso lo SdI;
- registrazione coordinata nei registri acquisti e vendite;
- conservazione digitale di fattura, integrazione e ricevute;
- log delle modifiche, utile quando più persone lavorano sulla contabilità.
Non considero sufficiente un software che “genera il documento”. La parte delicata viene dopo: bisogna capire se il file è stato consegnato, se l’imposta è stata registrata nel periodo corretto e se il documento originale è rintracciabile in pochi secondi. Un’automazione senza controlli crea solo errori più veloci.
Gli errori più comuni e come evitarli
Il primo errore è usare sempre lo stesso codice per gli acquisti esteri. TD17, TD18 e TD19 non sono intercambiabili e la distinzione dipende dalla natura dell’operazione, non soltanto dalla nazionalità del fornitore.
Il secondo è confondere il momento di ricezione della fattura con la data del pagamento. Per molte integrazioni UE conta la ricezione del documento; per alcune operazioni extra UE può contare il momento in cui la prestazione è effettuata. Impostare la scadenza partendo dall’estratto conto bancario può quindi essere fuorviante.
Un altro problema nasce dall’aliquota. Il 22% è l’aliquota ordinaria più conosciuta, ma non è una risposta universale. Servizi digitali, beni agevolati, operazioni esenti e prestazioni non territorialmente rilevanti possono richiedere un trattamento diverso. Se il software propone automaticamente il 22%, io lo considero un suggerimento da controllare, non una conferma.
Attenzione anche all’imposta di bollo. In linea generale, quando una fattura non applica l’IVA e ricorrono i presupposti previsti, il bollo è di 2 euro per documento con importo rilevante superiore a 77,47 euro. Le integrazioni in reverse charge e alcune tipologie di documenti esteri possono essere escluse dai meccanismi automatici di controllo, quindi è prudente verificare come il gestionale tratta ogni codice.
Infine, molti archivi conservano la fattura ricevuta ma non il collegamento con l’autofattura. È una cattiva abitudine. Per ogni operazione dovrebbero restare associati documento originale, XML inviato, ricevuta SdI e registrazione contabile, con un riferimento comune facilmente ricercabile.
La scelta pratica per professionisti e piccole imprese
Chi gestisce poche operazioni internazionali può partire dal portale gratuito dell’Agenzia delle Entrate, purché sappia classificare correttamente il documento e controlli manualmente le scadenze. Il risparmio economico è evidente, ma il tempo richiesto cresce rapidamente quando le fatture arrivano da più fornitori o con frequenza settimanale.
Un gestionale integrato ha senso quando esistono acquisti esteri ricorrenti, più utenti, numerosi documenti o un flusso condiviso con il commercialista. In quel caso la funzione più utile non è il semplice invio, ma la riconciliazione tra fattura, codice documento, contabilità e ricevuta.
Prima di scegliere uno strumento controllerei almeno questi aspetti:
- supporto aggiornato ai codici TD utilizzati nel 2026;
- calendario delle scadenze configurabile per mese e tipologia di operazione;
- gestione di fornitori UE ed extra UE senza anagrafiche duplicate;
- possibilità di correggere un documento prima dell’invio definitivo;
- esportazione completa dei file XML e delle ricevute;
- accessi separati per impresa, collaboratori e consulente.
Il criterio decisivo non è il numero di funzioni promesse nella schermata iniziale. È la capacità del sistema di spiegare perché propone un certo codice e di segnalare cosa manca prima dell’invio. Su questo punto, un prodotto semplice ma trasparente è spesso più affidabile di una piattaforma ricca di automazioni opache.
Un controllo finale evita la maggior parte dei problemi
Prima di considerare chiuso l’adempimento, verifico sempre quattro elementi: natura dell’operazione, codice TD, data di decorrenza del termine e registrazione IVA. Se uno di questi dati non è chiaro, l’invio automatico non risolve l’incertezza, la nasconde soltanto.
La gestione digitale funziona bene quando il documento non viene trattato come un file isolato, ma come l’ultimo passaggio di un processo ordinato. Con anagrafiche pulite, avvisi sulle scadenze e conservazione delle ricevute, anche una piccola impresa può ridurre il lavoro manuale senza rinunciare al controllo contabile.